Bacaan tanpa animasi

Versi teks.

Seluruh isi cerita dalam teks biasa, dengan angka, gambar, dan sumber yang sama. Bisa dibaca tanpa JavaScript atau dicetak.

Kembali ke versi cerita visual

Pembuka · Kedai Kopi Senja

Ikuti uangnya.

Ke mana Rp100.000-mu pergi saat kamu scan QRIS?

Penjelasan independen. Bukan situs resmi Bank Indonesia atau ASPI.

Hitung biaya tokomu →

Kamu duduk di Kedai Kopi Senja, di Bekasi.

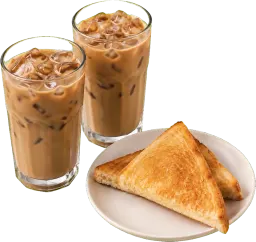
Pesananmu: dua es kopi susu dan roti bakar.

Totalnya pas Rp100.000.

Di meja ada stiker QRIS. Kamu bayar dari ponselmu.

Cerita ini mengikuti uangmu, rupiah demi rupiah.

Kedai Kopi Senja dan nomor pedagangnya adalah contoh rekaan.

Nota abstrak bertanda SPESIMEN.

Bab 1 · Scan

Kamu scan QRIS di Kedai Kopi Senja.

Stiker QRIS tidak tahu harga pesananmu. Kamu yang mengetiknya.

Kamera ponselmu membaca stiker QRIS di meja.

Isinya hanya identitas kedai: nama, kota, dan nomor pedagang (NMID).

Nominalnya tidak ada di dalam kode statis ini.

Jadi kamu sendiri yang mengetik Rp100.000.

Lalu kamu masukkan PIN-mu, biasanya enam digit.

Aplikasi apa pun bisa membaca kode ini. Itulah gunanya satu standar.

Isi disederhanakan. Susunan tag mengikuti spesifikasi kode QR berbasis EMVCo. Kode ini contoh dan tidak bisa di-scan.
Kode contoh: tag 00 versi 01; tag 01 jenis 11 (statis); tag 51 NMID rekaan ID10XXXXXXXXXXX dan kriteria UKE; tag 58 negara ID; tag 59 KEDAI KOPI SENJA; tag 60 BEKASI. Tidak ada tag 54 (nominal).
Jenis kode QRIS
Sumber

Sumber: QRIS BI · tag QR (HKMA) · contoh QRIS (DOKU) · Dicek 31 Okt 2026.

Bab 2 · Otorisasi

Aplikasimu mengecek, lalu memotong saldomu.

Yang berjalan baru pesan pembayaran, bukan uangnya.

Aplikasi yang kamu pakai untuk bayar disebut penerbit (issuer).

Sebelum membayar, penerbit mengecek beberapa hal: saldo cukup, PIN benar, masih dalam limit, dan tidak ada tanda penipuan.

Semua beres? Saldomu langsung berkurang Rp100.000.

Lalu pesan pembayarannya dikirim lewat lembaga switching, penerus pesan antarpenyedia, ke bank kedai.

Bank kedai disebut acquirer: bank atau penyedia yang mendaftarkan kedai ke QRIS dan meneruskan uangnya ke kedai.

Rekening kedai belum bertambah. Yang terkirim baru janji untuk membayar.

Kalau sumber dananya kartu kredit, yang berkurang limitmu, bukan saldo. Sejak 17 Agustus 2026, Kartu Kredit Indonesia juga bisa dipakai untuk bayar lewat QRIS.

Dalam contoh ini, dompet digitalmu dan bank kedai beda perusahaan.

Rute contoh: dompetmu → switching → bank kedai → kedai. Rekening kedai belum bertambah.
Kalau satu perusahaan?

Kalau dompetmu dan bank kedai satu perusahaan, pesannya tidak perlu lewat switching. Jalurnya lebih pendek.

Sumber

Sumber: QRIS BI · SP BI 28/159 (kartu kredit) · Dicek 31 Okt 2026.

Bab 3 · Ting!

Ting! Kedai tahu kamu sudah bayar.

Soundbox berbunyi. Itu kabar, bukan saldo.

Dalam hitungan detik, soundbox di kasir berbunyi.

Soundbox sungguhan bisa mengucapkan nominalnya. Di sini kamu hanya mendengar bunyi ting sintetis.

Aplikasi kedai juga mencatat pembayaran masuk: Rp100.000.

Tapi rekening kedai belum bertambah sepeser pun.

Yang sampai baru kabarnya. Uangnya menyusul belakangan.

Kabar itu sudah cukup bagi kasir untuk menyerahkan kopimu.

Bunyi ini contoh yang disintesis, bukan bunyi perangkat sungguhan.

Bunyi dan notifikasi ilustrasi, bukan bukti uang sudah masuk ke rekening.
Penjelasan

Bab 4 · Setelmen

Uangnya sendiri baru pindah belakangan.

Utang antarpenyedia saling diperhitungkan. Sisanya dilunasi di Bank Indonesia.

Setelah bunyi ting, dompetmu berutang Rp100.000 kepada bank kedai.

Utang itu dikumpulkan bersama jutaan pembayaran lain.

Lalu dihitung selisih bersihnya. Utang yang saling berlawanan dicoret dulu.

Kalau dompetmu dan bank kedai memakai switch yang berbeda, PTEN (PT Penyelesaian Transaksi Elektronik Nasional) yang menghitung selisih antar-switch itu.

Hanya selisih itu yang dipindahkan, lewat rekening di Bank Indonesia. Tahap ini disebut setelmen, atau penyelesaian akhir.

Utang dompetmu kepada bank kedai kini lunas.

Biasanya bank kedai mengirim uangnya ke rekening kedai hari itu juga (H+0) atau besok (H+1).

H+0/H+1 adalah praktik umum penyedia, bukan jadwal resmi BI.
Contoh 48 transaksi menjadi satu selisih bersih. PTEN: 5,2 miliar transaksi QRIS antar-switch dan Rp208,8 triliun selisih bersih sampai September 2026.
Bank kedai lain

Bank berbeda, jadwal berbeda. Jadwal pencairan ditentukan bank atau penyedia kedai. Lewat agregator, pencairan bisa makan beberapa hari kerja, dan sebagian penyedia tidak mencairkan dana saat akhir pekan atau hari libur.

Sumber

Sumber: statistik PTEN · layanan RKS PTEN · Dicek 31 Okt 2026.

Bab 5 · Biaya

Kedai menerima Rp100.000. Utuh.

Kamu membayar Rp100.000. Kedai menerima Rp100.000.

Tidak ada potongan. Biaya MDR-nya Rp0.

MDR (merchant discount rate) adalah biaya yang dipotong dari uang toko untuk setiap pembayaran QRIS. Orang sering menyebutnya “biaya admin QRIS”.

Yang menanggung pedagang. Biaya ini tidak boleh dibebankan ke pembeli.

Sejak 1 Oktober 2026, pembayaran QRIS sampai Rp100.000 bebas MDR, di toko jenis apa pun. Tepat Rp100.000 pun masih gratis.

Dalam contoh ini, Kedai Kopi Senja tercatat sebagai usaha kecil. Sampai 30 September 2026, kedai ini membayar Rp700 untuk pesanan yang sama.

Untuk usaha mikro, tidak ada yang berubah: mereka sudah bebas MDR sampai Rp500.000 sejak Desember 2024.

Tapi aturan ini ada batasnya.

Contoh ini usaha kecil (UKE). Usaha mikro bebas MDR sampai Rp500.000.
Pembanding usaha kecil sampai 30 September 2026: biaya Rp700, kedai menerima Rp99.300.
Tarif per jenis toko
MDR QRIS sejak 1 Oktober 2026
Jenis tokoBebas MDR sampaiDi atasnya
Usaha mikro (UMI)Rp500.0000,3%
Usaha kecil, menengah, besar (UKE, UME, UBE)Rp100.0000,7%
PendidikanRp100.0000,6%
SPBURp100.0000,4%
Pemerintah, bansos, pajak, donasi nirlabaSelalu 0%—

Persentase dihitung dari seluruh nominal, bukan hanya kelebihannya. “Sampai” berarti termasuk angka itu. Kategori tokomu dicatat bank atau penyedia QRIS saat mendaftar.

Tarif: Keputusan BI No. 28/4/KEP.DpG/2026, berlaku 1 Okt 2026, diumumkan dalam SP BI No. 28/159/DKom. Tabel BI Cerita. Dicek 31 Okt 2026.

Coba angkamu di kalkulator →
Sumber

Sumber: tabel MDR BI · SP BI 28/159 · usaha mikro sejak 2024 (Antara) · Dicek 31 Okt 2026.

Bab 6 · Batas biaya

Tambah satu kue, biayanya muncul.

Untuk usaha kecil, lewat sedikit dari Rp100.000 membuat MDR dihitung dari seluruh nominal.

Kamu menambah satu potong kue keju, Rp20.000.

Pesananmu sekarang Rp120.000. Sudah lewat batas Rp100.000.

Untuk usaha kecil, MDR-nya 0,7%. Dihitung dari seluruh nominal, bukan cuma kelebihannya.

Kedai membayar Rp840 dan menerima Rp119.160.

Bahkan Rp100.001 sudah kena biaya sekitar Rp700.

Akibatnya, harga Rp100.001 sampai Rp100.704 membuat kedai menerima lebih sedikit daripada harga pas Rp100.000.

Ke mana Rp840 dari pesanan Rp120.000 itu?

Dibagi ke lima pihak: bank kedai, dompetmu, lembaga switching, PTEN, dan ASPI (pengelola standar QRIS).

Bank Indonesia tidak mengambil sepeser pun dari MDR.

Angka per pihak ini perkiraan. BI mengumumkan pembagiannya saat meluncurkan QRIS pada 2019, dan sejak itu pembagian terbaru tidak dipublikasikan.

Usaha kecil, tarif 0,7%. Zona rugi memakai pembulatan setengah ke atas; tiap penyedia bisa berbeda.
Grafik MDR usaha kecil, dari Rp95.000 sampai Rp125.000: biaya Rp0 sampai Rp100.000, lalu Rp700 di Rp100.001 dan Rp875 di Rp125.000. Zona rugi: Rp100.001–Rp100.704. Pembagian Rp840 dalam contoh Rp120.000: bank kedai Rp327,60, penerbit Rp310,80, switching Rp151,20, PTEN Rp33,60, ASPI Rp16,80, BI Rp0,00.
Sumber

Sumber: tabel MDR BI · pembagian 2019 (Kontan) · Dicek 31 Okt 2026.

Bab 7 · Aman

Sebelum memasukkan PIN, cek nama tokonya.

Satu kebiasaan kecil yang mencegah uangmu salah alamat.

CONTOHStiker QRIS contoh yang ditempel di atas stiker lain.
Stiker yang ditimpa: contoh, bukan stiker sungguhan.

Stiker QRIS statis gampang ditimpa. Penipu bisa menempelkan kode miliknya di atasnya.

Aplikasimu menampilkan nama penerima sebelum kamu memasukkan PIN. Cocokkan dulu dengan nama kedai.

Namanya tidak cocok? Batalkan, lalu tanya kasir.

Untuk pedagang: percayai soundbox atau aplikasi pedagang, bukan layar ponsel pembeli. Tangkapan layar bisa dipalsukan.

Kasir minta tambahan biaya karena kamu bayar pakai QRIS? Itu tidak boleh.

Aman atau curiga?

Semua nama di kartu adalah rekaan. Pilih jawabanmu, lalu baca penjelasannya.

CONTOH · 1/4

Nama di aplikasimu KEDAI KOPI SENJA, sama dengan papan di kasir. Kamu masukkan PIN.

Jawaban dan penjelasan

Aman. Namanya cocok, jadi pembayaran ini ke kedai yang benar.

CONTOH · 2/4

Kamu scan stiker di meja. Aplikasimu menampilkan nama “TOKO SERBA ADA 88”, padahal kamu di Kedai Kopi Senja.

Jawaban dan penjelasan

Curiga. Namanya tidak cocok. Batalkan, lalu tanya kasir.

CONTOH · 3/4

Pembeli menunjukkan layar “Pembayaran berhasil”, tapi soundbox diam.

Jawaban dan penjelasan

Curiga. Cek aplikasi pedagang. Tangkapan layar bisa dipalsukan.

CONTOH · 4/4

Seseorang mengirim kode QRIS lewat chat dan bilang kamu akan menerima hadiah setelah memasukkan PIN.

Jawaban dan penjelasan

Curiga. Scan QRIS berarti kamu yang membayar. Hadiah tidak butuh PIN-mu.

Sekarang kamu tahu jalannya.

Scan, otorisasi, ting, setelmen, lalu pencairan ke kedai. Pesannya bergerak dalam hitungan detik, sedangkan uangnya menyusul belakangan.

Untuk usaha kecil seperti Kedai Kopi Senja, MDR-nya Rp0 sampai Rp100.000. Lewat sedikit saja, MDR dihitung dari seluruh nominal. Usaha mikro bebas MDR sampai Rp500.000. Biaya layanan agregator, kalau ada, terpisah dari MDR.

Bagian berikutnya sedang ditulis: kalau MDR-nya Rp0, siapa yang membiayai sistemnya?

Punya toko? Hitung biayamu.

Pilih jenis tokomu dan masukkan nominal. Lihat berapa yang dipotong, sebelum dan sesudah 1 Oktober 2026.

Dukung proyek ini di Saweria (tab baru)

Donasi membantu biaya domain dan riset, dan tidak memengaruhi isi. Saweria menambahkan biaya pembayaran ke donasimu; besarnya tergantung cara bayar dan tertera sebelum kamu membayar. Situs ini tidak menerima bagian dari biaya itu.

Detail dan sumber ↓

Bisa ditelusuri

Detail dan sumber.

Semua angka di halaman ini bisa ditelusuri ke sumbernya. Terakhir dicek 31 Oktober 2026. Menemukan yang keliru? Kirim ke koreksi@asynchronope.my.id.

MDR QRIS sejak 1 Oktober 2026
Jenis tokoBebas MDR sampaiDi atasnya
Usaha mikro (UMI)Rp500.0000,3%
Usaha kecil, menengah, besar (UKE, UME, UBE)Rp100.0000,7%
PendidikanRp100.0000,6%
SPBURp100.0000,4%
Pemerintah, bansos, pajak, donasi nirlabaSelalu 0%—

Persentase dihitung dari seluruh nominal, bukan hanya kelebihannya. “Sampai” berarti termasuk angka itu. Kategori tokomu dicatat bank atau penyedia QRIS saat mendaftar.

Tarif: Keputusan BI No. 28/4/KEP.DpG/2026, berlaku 1 Okt 2026, diumumkan dalam SP BI No. 28/159/DKom. Tabel BI Cerita. Dicek 31 Okt 2026.

Asumsi cerita
  • Kedai Kopi Senja adalah contoh rekaan, tercatat sebagai usaha kecil (UKE). NMID-nya juga rekaan.
  • Kamu membayar dari dompet digital, dan kedai memakai QRIS statis dari bank. Keduanya beda perusahaan.
  • Tarif MDR dihitung dari seluruh nominal. Batas gratis termasuk angka batasnya.
  • Pembagian MDR memakai skema awal 2019. Belum ada konfirmasi skema ini masih berlaku.
  • Pecahan rupiah pada pembagian ditampilkan sampai sen. Total MDR dibulatkan ke rupiah terdekat, setengah ke atas. Tiap penyedia bisa berbeda.
  • PPN, biaya isi saldo, dan biaya layanan agregator tidak dihitung. H+0/H+1 adalah praktik umum penyedia, bukan aturan BI.
Glosarium
MDR (merchant discount rate)
Biaya yang dipotong dari uang toko untuk setiap pembayaran QRIS, sering disebut biaya admin QRIS. Ditanggung pedagang, tidak boleh dibebankan ke pembeli.
Penerbit (issuer)
Aplikasi atau bank yang memotong saldomu saat kamu bayar.
Acquirer
Bank atau penyedia yang mendaftarkan toko ke QRIS dan mencairkan uangnya ke toko.
Lembaga switching
Penerus pesan transaksi antarpenyedia. Di Indonesia ada empat lembaga switching nasional: Artajasa, Rintis, Jalin, dan ALTO.
GPN (Gerbang Pembayaran Nasional)
Sistem yang menghubungkan penyedia pembayaran domestik melalui standar, switching, dan layanan penyelesaian transaksi.
PTEN (PT Penyelesaian Transaksi Elektronik Nasional)
Menghitung dan menyelesaikan selisih antar-switch; juga mengelola data pedagang (NMR).
ASPI (Asosiasi Sistem Pembayaran Indonesia)
Pengelola standar QRIS.
NMID
Nomor induk pedagang QRIS.
Otorisasi
Pemeriksaan dan persetujuan pembayaran. Saldo berkurang, uang antarpenyedia belum pindah.
Setelmen (penyelesaian akhir)
Penyelesaian utang antarpenyedia lewat rekening di Bank Indonesia.
Perhitungan selisih bersih (netting)
Utang yang saling berlawanan dicoret; hanya selisihnya yang dipindahkan.
Pencairan ke kedai
Saat penyedia kedai mengirim uang ke rekening kedai. H+0: hari yang sama; H+1: satu hari setelah transaksi.
UMI, UKE, UME, UBE
Usaha mikro, kecil, menengah, dan besar. Kategorimu dicatat penyedia QRIS saat kamu mendaftar. Memilih kategori di kalkulator tidak mengubah tarif resmimu.
PJP (Penyedia Jasa Pembayaran)
Bank atau perusahaan nonbank berizin BI yang menjalankan layanan pembayaran.
Stiker atau layar kasir: QRIS statis, dinamis, dan CPM

Kode di stiker disebut QRIS statis. Kodenya tidak memuat nominal, jadi kamu yang mengetiknya. QRIS dinamis dibuat lewat mesin EDC atau ponsel kasir untuk tiap transaksi, dan nominalnya sudah tercantum di dalam kode. Ada juga CPM: kamu menunjukkan kode dari aplikasimu, lalu kode itu di-scan kasir. Menurut BI, CPM ditujukan untuk tempat yang butuh transaksi cepat, seperti transportasi, parkir, dan ritel modern. Satu transaksi QRIS paling banyak Rp10.000.000.

Sumber: halaman QRIS Bank Indonesia. Dicek 31 Okt 2026.

Apa itu NMID?

NMID adalah nomor induk pedagang QRIS. Data pedagang tercatat di National Merchant Repository (NMR), yang dikelola PTEN. Hingga September 2026, NMR mencatat 49,2 juta pedagang dari 114 penyedia jasa pembayaran. BI mencatat 44,86 juta pedagang per Juni 2026; tanggal dan cakupannya berbeda. Pedagang yang punya akun di beberapa penyedia cukup memakai satu QRIS.

Sumber: PTEN; Siaran Pers BI; halaman QRIS BI. Dicek 31 Okt 2026.

Kenapa cuma satu kode?

Sebelum ada QRIS, satu kasir bisa memajang beberapa kode QR dari penyedia yang berbeda. Bank Indonesia meluncurkan QRIS pada 17 Agustus 2019, dan penerapannya berlaku secara nasional mulai 1 Januari 2020 (lihat catatan peralihan). Menurut BI, QRIS disusun dengan standar internasional EMVCo.

Pihak yang sudah memakai kode QR pembayaran sebelum aturan pelaksanaannya berlaku wajib menyesuaikannya dengan QRIS paling lambat 31 Desember 2019 (PADG No. 21/18/PADG/2019, Pasal 26). Tanggal inilah yang tampaknya dimaksud halaman QRIS BI saat menulis “wajib digunakan mulai 31 Desember 2019”. Kembali ke teks

Sumber: Siaran Pers BI No. 21/62/DKom; PADG No. 21/18/PADG/2019, Pasal 26; halaman QRIS Bank Indonesia. Dicek 31 Okt 2026.

Yang berkurang: saldo atau limit?

Di QRIS, kamu sendiri yang memulai pembayaran dari aplikasimu: scan, ketik nominal, lalu masukkan PIN. Yang berkurang tergantung sumber dananya. Dari tabungan, kartu debit, atau dompet digital, saldomu langsung berkurang. Dari kartu kredit atau fasilitas kredit, yang berkurang limitmu, dan tagihannya datang belakangan. Sejak 17 Agustus 2026, Kartu Kredit Indonesia bisa dipakai lewat QRIS, baik scan maupun tap.

Sumber: halaman QRIS Bank Indonesia; Siaran Pers BI No. 28/159/DKom. Dicek 31 Okt 2026.

Apa kerja lembaga switching?

Lembaga switching meneruskan pesan transaksi antarpenyedia. Di Indonesia ada empat lembaga switching nasional: Artajasa, Rintis, Jalin, dan ALTO. Keempatnya saling tersambung, jadi dompetmu dan bank kedai tidak harus memakai lembaga yang sama.

Sumber: PTEN. Dicek 31 Okt 2026.

Bisa bayar dari mana saja?

Dari simpanan di bank, kartu debit, kartu kredit, fasilitas kredit, dan uang elektronik berbasis server (dompet digital). Penerbit boleh menetapkan batas harian atau bulanan untuk penggunanya.

Sumber: halaman QRIS Bank Indonesia. Dicek 31 Okt 2026.

Kenapa kedai harus percaya soundbox, bukan layar HP pembeli?

Bunyi soundbox dan notifikasi aplikasi pedagang datang dari bank atau penyedia kedai. Layar HP pembeli bisa dipalsukan, misalnya dengan tangkapan layar lama. Jadi cek soundbox atau aplikasi pedagang, jangan hanya layar pembeli. Tips lengkapnya ada di Bab 7 · Aman.

Siapa menyelesaikan apa?

Kalau dompetmu dan bank kedai memakai switch yang sama, switch itu yang menyelesaikan selisihnya. Kalau switch-nya berbeda, PTEN yang menghitung dan menyelesaikan selisih antar-switch. PTEN adalah lembaga penyelesaian transaksi (dalam istilah BI: lembaga services) di Gerbang Pembayaran Nasional (GPN). Penyelesaian akhirnya memakai rekening di Bank Indonesia. BI tidak memublikasikan jadwal setelmen QRIS secara rinci.

Sumber: PTEN, layanan RKS. Dicek 31 Okt 2026.

Apakah Bank Indonesia memungut biaya di sini?

Dari MDR, tidak. Bank Indonesia tidak mengambil bagian apa pun dari MDR. Tapi untuk memindahkan dana lewat sistem BI-RTGS, BI mengenakan biaya transaksi kepada pesertanya, dan lembaga switching termasuk peserta itu. Biaya ini dibayar penyedia, bukan kamu, dan terpisah dari MDR.

Sumber: BI Cerita “MDR QRIS Bagi Merchant”; PADG No. 24/21/PADG/2022 Pasal 67 ayat (3) dan Penjelasan Pasal 42 ayat (2). Dicek 31 Okt 2026.

Bunyi ting ≠ uang di rekening

Otorisasi dan setelmen adalah dua kejadian terpisah. Otorisasi mengirim pesan dan memotong saldomu. Setelmen memindahkan uang antarpenyedia. Pencairan ke kedai adalah langkah ketiga, dan jadwalnya diatur bank atau penyedia kedai.

Kalau kedai lewat agregator?

Sebagian kedai mendaftar QRIS lewat agregator atau payment gateway, bukan langsung ke bank. Pencairannya bisa H+1 sampai beberapa hari kerja. Penyedia ini juga boleh memungut biaya layanannya sendiri, di luar MDR. Contohnya, mulai 1 November 2026 DOKU memungut Rp500 ditambah PPN Rp55 (total Rp555) per transaksi QRIS sampai Rp100.000 dari pedagang yang baru mendaftar. Pedagang lama tetap memakai tarif yang sudah disepakati. Itu tarif penyedia, bukan tarif BI.

Sumber: DOKU, “QRIS MDR Update and Processing Fee Updates”. Dicek 31 Okt 2026.

Apakah lewat BI-FAST?

Tidak ada sumber BI yang menyebut pembayaran QRIS ke kedai sebagai transaksi BI-FAST. BI-FAST adalah layanan transfer dana antarrekening. Pembayaran QRIS diproses lewat penyedia, lembaga switching, dan PTEN, lalu selisihnya diselesaikan lewat rekening di Bank Indonesia. Rincian sarana setelmennya tidak dipublikasikan.

Sumber: PTEN, layanan RKS; PADG No. 24/21/PADG/2022, Penjelasan Pasal 42 ayat (2). Dicek 31 Okt 2026.

Uang belum masuk ke rekening kedai?

Cek dulu jadwal pencairan di aplikasi pedagang atau perjanjian dengan bank atau penyedia QRIS-mu. Kalau lewat dari jadwal itu, hubungi layanan pelanggan penyedia tersebut. Kalau jawabannya tidak memuaskan, adukan ke Bank Indonesia: telepon 131, bicara131.bi.go.id, atau bicara@bi.go.id.

Sumber: BI, Pelindungan dan Pengaduan Konsumen. Dicek 31 Okt 2026.

Kasir minta tambahan biaya QRIS. Boleh?

Tidak boleh. MDR ditanggung pedagang dan tidak boleh dibebankan kepada pembeli. Aturan BI menyebut biaya tambahan (surcharge) seperti ini sebagai tindakan pedagang yang merugikan. Kalau kamu mengalaminya, laporkan ke layanan pelanggan aplikasi pembayaranmu atau penyedia QRIS toko itu. Kalau tidak selesai, adukan ke Bank Indonesia lewat telepon 131 atau bicara131.bi.go.id.

Sumber: BI Cerita, 13 Okt 2026; PBI No. 10/2025, Penjelasan Pasal 61 huruf a; BI, pengaduan konsumen. Dicek 31 Okt 2026.

Bagaimana dengan pajak?

Kamu tidak membayar pajak tambahan karena memakai QRIS. MDR adalah biaya jasa yang ditagihkan ke pedagang, dan pajak atas biaya itu juga urusan pedagang dengan penyedianya. Kalau MDR-nya Rp0, tidak ada yang dipungut atas MDR.

Sumber: FAQ halaman QRIS Bank Indonesia (“Tidak ada biaya tambahan bagi konsumen saat menggunakan QRIS”). Dicek 31 Okt 2026.

Siapa yang menentukan kategori toko?

Kategori toko (mikro, kecil, menengah, besar) dicatat bank atau penyedia saat mendaftarkan pedagang. Kategori ini juga tersimpan di dalam kode QRIS. Kalau menurutmu kategori tokomu keliru, tanyakan ke penyedia QRIS-mu.

Sumber: contoh payload QRIS di panduan integrasi DOKU (tag 51, kriteria UKE). Ukuran usaha: PP No. 7 Tahun 2021, Pasal 35. Dicek 31 Okt 2026.

Dari mana angka 37/39/18/4/2?

Saat QRIS diluncurkan pada 17 Agustus 2019, Gubernur BI waktu itu menyebut pembagian MDR: penerbit 37%, acquirer 39%, switching 18%, lembaga services 4%, dan lembaga standar 2%. Sejak itu, BI tidak memublikasikan pembagian terbaru. Karena itu angka rupiah di roda ini kami sebut perkiraan. Kalau kamu melihat persentase terbaru yang “pasti” di internet, tanyakan sumbernya.

Sumber: Kontan, 17 Agu 2019. Dicek 31 Okt 2026.

Siapa saja lima penerima itu?

Acquirer: bank atau penyedia yang mendaftarkan kedai. Penerbit: aplikasi yang kamu pakai untuk bayar. Lembaga switching: penerus pesan antarpenyedia. PTEN: lembaga yang menghitung dan menyelesaikan selisih antar-switch. ASPI (Asosiasi Sistem Pembayaran Indonesia): pengelola standar QRIS.

Bolehkah tagihan dipecah supaya di bawah Rp100.000?

Kami tidak menemukan aturan BI yang membahasnya secara khusus. Perjanjian antara pedagang dan penyedianya bisa saja melarangnya. Tanyakan dulu ke penyedia QRIS-mu.

Di toko lain, batasnya berapa?

Batas Rp100.000 dan tarif 0,7% di bab ini berlaku untuk usaha kecil, menengah, dan besar. Usaha mikro bebas MDR sampai Rp500.000, lalu 0,3%. Sekolah 0,6% dan SPBU 0,4% di atas Rp100.000. Pembayaran ke pemerintah, bansos, pajak, dan donasi nirlaba selalu 0%. Coba angkamu sendiri di kalkulator.

Sumber: tautan dan tanggal cek
  1. Bank Indonesia. MDR QRIS Bagi Merchant: Kategorisasi dan Simulasi, Cerita BI (13 Oktober 2026, diperbarui 19 Oktober 2026). Dicek 31 Oktober 2026.
  2. Bank Indonesia. Kartu Kredit Indonesia dan Kebijakan MDR 0%: Sinergi dan Inovasi Perkuat Ekonomi Keuangan Digital Indonesia, SP No. 28/159/DKom (17 Agustus 2026). Dicek 31 Oktober 2026.
  3. Bank Indonesia. QRIS, Satu QR Code untuk Semua Pembayaran, SP No. 21/62/DKom (17 Agustus 2019). Dicek 31 Oktober 2026.
  4. Kontan. QRIS Resmi Meluncur, Ini Biaya Transaksi yang Harus Ditanggung Merchant (17 Agustus 2019). Dicek 31 Oktober 2026.
  5. DOKU. QRIS MDR Update and Processing Fee Updates, changelog Oktober 2026. Dicek 31 Oktober 2026.
  6. PTEN. PT Penyelesaian Transaksi Elektronik Nasional, statistik kumulatif sampai September 2026. Dicek 31 Oktober 2026.
  7. Pemerintah Republik Indonesia. Peraturan Pemerintah No. 7 Tahun 2021, Pasal 35 (2 Februari 2021). Dicek 31 Oktober 2026.
  8. Bank Indonesia. Keputusan BI No. 28/4/KEP.DpG/2026, teks tidak publik; diumumkan dalam SP No. 28/159/DKom. Dicek 31 Oktober 2026.
  9. Bank Indonesia. PBI No. 10/2025, Penjelasan Pasal 61 huruf a: biaya tambahan (surcharge) sebagai contoh tindakan merugikan (ditetapkan 24 Desember 2025). Dicek 31 Oktober 2026.
  10. Bank Indonesia. QRIS, batas Rp10.000.000 per transaksi, sumber dana, FAQ, tanggal wajib. Dicek 31 Oktober 2026.
  11. Antara. BI bebaskan biaya MDR QRIS untuk transaksi hingga Rp500 ribu (16 Oktober 2024). Dicek 31 Oktober 2026.
  12. PTEN. Rekonsiliasi, Kliring & Setelmen Interkoneksi Kartu Debit & QRIS. Dicek 31 Oktober 2026.
  13. Bank Indonesia. PADG No. 24/21/PADG/2022, Pasal 67 ayat (3): biaya BI-RTGS (ditetapkan 29 Desember 2022). Dicek 31 Oktober 2026.
  14. Bank Indonesia. Pelindungan dan Pengaduan Konsumen. Dicek 31 Oktober 2026.
  15. Otoritas Jasa Keuangan. Indonesia Anti-Scam Centre (IASC). Dicek 31 Oktober 2026.
  16. Hong Kong Monetary Authority. Common QR Code Specification. Dicek 31 Oktober 2026.
  17. DOKU. Panduan integrasi QRIS. Dicek 31 Oktober 2026.
  18. Bank Indonesia. PADG No. 21/18/PADG/2019 tentang Implementasi Standar Nasional Quick Response Code untuk Pembayaran, Pasal 26 (ditetapkan 16 Agustus 2019). Dicek 31 Oktober 2026.
Data yang saling bertentangan

Tabel lama di halaman QRIS BI masih menyebut usaha kecil, menengah, besar 0,7% tanpa ambang. Di sini dipakai Siaran Pers No. 28/159/DKom dan tabel BI Cerita yang berlaku sejak 1 Oktober 2026.

BI mencatat 44,86 juta pedagang per Juni 2026; PTEN mencatat 49,2 juta di NMR hingga September 2026. Cakupan dan tanggalnya berbeda, bukan angka yang bisa dijumlahkan atau dibandingkan langsung.

Tanggal wajib QRIS: halaman QRIS BI menulis 31 Desember 2019, sedangkan Siaran Pers No. 21/62/DKom menulis efektif 1 Januari 2020. Keduanya dapat diselaraskan: 31 Desember 2019 adalah batas akhir peralihan bagi pihak yang sudah memakai kode QR pembayaran (PADG No. 21/18/PADG/2019, Pasal 26), dan 1 Januari 2020 adalah hari pertama QRIS berlaku secara nasional. Di sini dipakai 1 Januari 2020.

Yang belum bisa dipastikan
  • Teks lengkap Keputusan BI No. 28/4/KEP.DpG/2026, yang tidak dipublikasikan.
  • Pembagian MDR yang berlaku sekarang.
  • Jadwal dan mekanisme rinci setelmen QRIS di BI, termasuk rekening penyedia nonbank.
  • Biaya antarpenyedia saat MDR nol dan aturan resmi pembulatan MDR.

Kredit dan terima kasih.

Saya Gilang. Hampir setiap hari saya bayar pakai QRIS, tapi tidak tahu uangnya pergi ke mana. Lalu saya membaca Follow the Money karya Emily Lai, tentang kartu di Amerika. Saya ingin versi rupiahnya. Isi dan angkanya saya periksa ke sumber yang tercantum di atas.

Halaman ini tidak berafiliasi dengan Emily Lai.

Huruf: Geist (SIL Open Font License 1.1).